清科2017年中国股权投资年度排名全面回顾 资本寒冬后的结构分化与头部崛起
2017年,中国股权投资市场在经历了2016年的“资本寒冬”讨论后,迎来了募资与投资规模的同步回升。清科集团一年一度的中国股权投资年度排名,作为行业最具影响力的风向标,不仅记录了这一年的市场冷暖,更揭示了机构格局的深刻演变。本文基于清科2017年排名数据与市场公开信息,对当年的股权投资行业进行系统性回顾。
一、市场总览:募资回暖,投资节奏加快
2017年,中国创业投资与私募股权投资市场募资总额超过1.7万亿元人民币,同比增长超过30%;投资案例数量接近1万笔,投资金额突破1.2万亿元。与2016年相比,早期投资、VC、PE各阶段均呈现活跃态势。清科排名显示,头部机构在募资端优势显著,前20名机构管理的资本量占全市场比重进一步提升,行业“二八分化”趋势加剧。
从币种结构看,人民币基金在数量上继续占据主导,但美元基金在单笔投资规模和大型项目上仍具竞争力。清科2017年排名中,多家双币种管理机构凭借跨周期布局跻身前列。
二、早期投资:投小投早逻辑强化,专业基金胜出
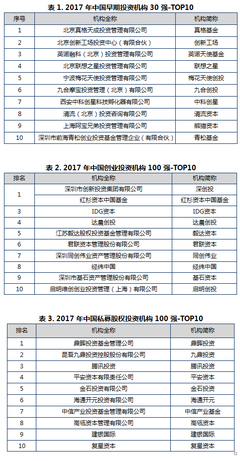
早期投资领域,2017年清科排名重点关注机构的投资案例数、退出回报及投后服务能力。真格基金、创新工场、经纬中国(早期板块)、险峰长青等机构持续活跃,在人工智能、企业服务、消费升级等赛道布局密集。值得注意的趋势是,早期投资与前一轮VC的边界日渐模糊,大量早期基金单笔投资金额上移,同时A轮项目竞争加剧,推动早期机构向更前端或更深度的产业孵化转型。
清科榜单中,早期投资机构十强在2017年普遍收获了多起后续融资和并购退出,展示了“投早投小”在周期波动中的抗风险能力。
三、创业投资(VC):头部效应巩固定价权
VC阶段是2017年竞争最为激烈的战场。清科创业投资机构排名中,红杉资本中国基金、IDG资本、深圳创新投、达晨财智、经纬中国、君联资本、北极光创投、启明创投、纪源资本、软银中国等位列前茅。这些机构在TMT、医疗健康、高端制造、消费服务等领域的头部项目渗透率极高。
典型现象是“Milesone式项目”集中化——大型VC通过多轮加注,在独角兽企业中占据多个董事席位,并对后续融资定价产生关键影响。清科数据显示,2017年VC市场单笔投资1亿元以上的案例占比明显提升,部分机构单项目投资额可达5-10亿元。与此VC项目退出数量也同步增长,IPO依然是主要退出渠道,但并购退出比例有所上升。广州、深圳、杭州、成都等区域的创投机构开始在细分领域形成局部优势。
四、私募股权投资(PE):并购与大型交易主导
PE市场在2017年继续向大型化、并购化演进。清科私募股权投资机构排名中,高瓴资本、鼎晖投资、中信产业基金、腾讯投资、平安资本、春华资本、方源资本、华平投资、KKR、淡马锡等境内外机构占据前列。
这一年,PE参与的大型并购交易显著增加,包括国企混改、中概股私有化回归、跨境并购等。例如,高瓴资本参与百丽国际私有化、鼎晖投资运作多个消费与医疗项目、中信产业基金在工业与环保领域布局。清科排名参考了募资金额、投资案例、退出回报及管理资本量等指标,反映出PE机构在资产端和资金端的双重集中。
值得注意的是,部分本土PE在2017年面临“资产荒”与“资金荒”的双重挤压,而头部机构凭借品牌和业绩优势,反而获得了更多 LP (有限合伙人)的青睐。政府引导基金在PE募资中的角色也越发重要,但申请门槛和返投要求趋严,推动GP(普通合伙人)探索市场化与政策目标的平衡。
五、退出与回报:IPO大年下的账面繁荣
2017年是中国企业IPO的丰收年。A股市场全年IPO 数量超过400家,港股美股也迎来多家中概股上市。清科退出排名中,达晨财智、深创投、九鼎投资、中科招商、涌铧投资等机构通过IPO退出获得较高账面回报。但市场也开始担忧“上市即破发”和退出通道拥挤的问题,特别是一批高估值企业上市后表现分化,倒逼一级市场估值回归理性。
2017年清科榜单新增了对“退出回报”的加权考量,部分机构因项目退出延迟或回报不达预期,排名出现波动。这反映出行业从规模导向向回报导向的缓慢转变。
六、机构格局:本土与外资同台竞技
整体来看,2017年清科排名呈现出以下特点:
- 头部集中:红杉、高瓴、IDG、深创投、达晨、鼎晖等第一梯队地位稳固。
- 双币种崛起:人民币基金规模扩大,但外资机构在跨境交易和美元LP关系上仍具优势。
- CVC 力量增强:腾讯投资、阿里巴巴、百度、京东、小米等企业投资部门在清科榜单中占据特殊位置,其投资活跃度不亚于传统VC。
- 区域性机构分化:北上深杭继续保持领先,其他地区追赶中。
七、2017年是分水岭
回顾清科2017年中国股权投资年度排名,它不仅仅是一份榜单,更是中国股权投资行业从“全民PE”向“专业主义”过渡的见证。资本寒冬的讨论并未阻挡资金向头部机构汇聚,资产价格高企倒逼投资策略升级——更深度的产业研究、更积极的投后赋能、更清晰的退出规划成为机构核心竞争力。在此背景下,2017年排名所体现的结构分化,对后续几年的行业洗牌具有先导意义。
2018年之后,资管新规、贸易摩擦、科创板推出等变量陆续出现,而2017年的这一轮排名与市场格局,也因此被视为旧周期尾声与新周期开端的关键注脚。 (注:本文部分数据凭借公开信息整理与估算,不构成投资建议。)
如若转载,请注明出处:http://www.tdeduonline.com/product/53.html
更新时间:2026-10-05 13:18:54